


Türkiye’de yaşıyorsanız, Orta Doğu’daki gelişmeleri uzaktan takip etme lüksünüz pek yok. Bölgedeki savaşlar, siyasi gerilimler ve petrol sevkiyatındaki aksaklıklar ekonomik etkilerini sınırların ötesinde hissettiriyor. Bu etkiyi satın aldığımız uçak biletlerinde bile görebiliyoruz. 2026 yılında jet yakıtının fiyatı, birkaç hafta içerisinde neredeyse iki katına çıktı. Bir havayolu için bunun ne anlama geldiğini birazdan rakamlarla göreceğiz. Ama önce şu ayrıntıya dikkat edin. Aynı havalimanından kalkan, aynı rotada uçan, aynı miktarda yakıt tüketen iki havayolunun yakıt maliyetleri birbirinden çok farklı olabiliyor.
Bir şirket, yakıtın tonuna 1.500 dolar öderken, diğerinin efektif maliyeti 800 dolar seviyesinde kalabiliyor. Dahası, petrol fiyatları düşmeye başladığında bu avantaj tersine dönebiliyor. Ve bunun sebebi uçakların motorları, pilotların uçuş teknikleri veya operasyonel verimlilik değil. Havayollarının, henüz kullanmadıkları yakıt için aylar, hatta yıllar öncesinden aldıkları finansal kararlar. Bugün bu kararların nasıl alındığını, neden bazen yüz milyonlarca dolar avantaj sağladığını ve aynı mekanizmanın nasıl ciddi finansal kayıplara yol açabildiğini konuşacağız. Hazırsanız başlayalım.
Havayollarında Yakıt Maliyeti Neden Bu Kadar Önemli?
Bir havayolu işletiyorsanız, uçakların finansmanı, bakım, personel, havalimanı ücretleri, yer hizmetleri gibi kontrol etmeniz gereken çok sayıda gider var. Ama yakıt giderlerinin yeri ayrı. Çünkü yakıt, hem en büyük maliyet kalemlerinden biri hem de fiyatını sizin belirleyemediğiniz bir ürün. Yakıtın toplam operasyonel giderler içindeki payı, döneme ve havayolunun iş modeline göre değişiyor olsa da ortalama yüzde 30 seviyesinde dersek yanlış olmaz. Şimdi yılda 3 milyon ton yakıt tüketen büyük bir havayolu düşünün. Yakıtın tonu 800 dolar olursa yıl boyunca yakıta ödenecek para 2,4 milyar dolar. Yakıt fiyatı 1.000 dolara çıkarsa fatura 3 milyar dolara çıkıyor.
Şirketin filosunu büyütmeden, yeni bir hat açmadan ve daha fazla uçuş yapmadan; yalnızca yakıtın fiyatı değiştiği için oluşan fark tam 600 milyon dolar. Havayollarının genellikle oldukça dar kâr marjlarıyla çalıştığını düşünürseniz, böyle bir maliyet artışının ne kadar önemli olduğunu anlamak zor değil. Elbette havayolları, yeni nesil motorlar ve daha verimli uçaklara yatırım yapmak, uçuş planlamasını iyileştirmek, ağırlık optimizasyonunu geliştirmek gibi hamlelerle yakıt tüketimini azaltmaya çalışıyor. Bunların hepsi önemli. Ancak dünyanın en verimli uçağını da kullansanız, petrol piyasasında yarın ne olacağını kontrol etmeniz imkânsız.
Yakıt Fiyatı Riskinden Korunma (Fuel Hedging) Nedir?
Ne kadar yakıt tüketeceğinizi belli ölçüde planlayabiliyorsunuz. Peki o yakıt için gelecekte ne kadar ödeyeceğinizi de bugünden belirleyebilir misiniz? Bunun yanıtı: belirli koşullarda, evet. Bir havayolunun gelecek yıl 1 milyon ton yakıt tüketeceğini öngördüğünü düşünelim. Bugün jet yakıtının tonu da 800 dolar olsun. Ama şirket gelecek yıl fiyatın 600 dolar mı, 1.200 dolar mı olacağını bilmiyor. Önümüzde iki seçenek var. Birincisi, hiçbir şey yapmadan, yakıtı ihtiyaç duydukça piyasa fiyatından satın almak.
Diğer seçenek ise gelecekteki yakıt maliyetinin bir bölümünü bugünden güvence altına almak. İşte buna fuel hedging, yani yakıt fiyatı riskinden korunma diyoruz. Burada önemli bir ayrıntı var. Havayolu gelecek yıl kullanacağı milyonlarca ton yakıtı bugün satın alıp depolamıyor. Fiziksel yakıtını yine uçuş yaptığı havalimanlarından, ihtiyaç duyduğu zaman temin ediyor. Ancak bunun yanında bankalarla veya finansal kuruluşlarla fiyat değişimlerinin etkisini dengeleyecek sözleşmeler yapabiliyor.
Swap ve Opsiyon Sözleşmeleri Nasıl Çalışıyor?
Bunlardan biri swap. Diyelim ki şirket, belirli miktarda yakıt için ton başına 800 dolar seviyesinde korunma sağladı. Altı ay sonra yakıtın fiyatı 1.200 dolara yükseldi. Havayolu yakıtı yine o günkü piyasa fiyatından alıyor. Ancak finansal sözleşmeden elde ettiği kazanç, fiyat artışının etkisini dengeleyebiliyor. Böylece o miktar için efektif maliyeti yaklaşık 800 dolar seviyesinde kalıyor. Peki yakıt fiyatı 600 dolara düşerse? Bu kez yakıtı daha ucuza alıyor ama finansal sözleşmesinden zarar ediyor. Sonuç yine yaklaşık 800 dolar. Burada şirketin yaptığı şey, fiyatın hangi yöne gideceğini doğru tahmin etmek değil. Fiyat değişse bile maliyetinin belirli bir seviyede kalmasını sağlamak.
Tabii bu, mekanizmanın basitleştirilmiş hâli. Gerçekte kullanılan finansal ürün, sözleşme maliyetleri ve jet yakıtıyla referans fiyat arasındaki fark sonucu değiştirebilir. Üstelik swap tek seçenek değil. Örneğin opsiyon sözleşmeleriyle fiyat belirli bir seviyenin üzerine çıktığında korunup aşağı düştüğünde düşük fiyatlardan yararlanmak mümkün. Ancak bunun bir bedeli var: opsiyon primi. Başka sözleşme türlerinde ise fiyat hareketlerinin etkisi belirli bir aralıkta tutulabiliyor. Dolayısıyla bütün havayolları aynı korunma yöntemini kullanmıyor. Hangi araçla, hangi fiyat seviyesinden ve ne kadar süre için koruma sağlandığı, en az korunma oranı kadar önemli.
Yakıt Korunması Havayolları Arasındaki Rekabeti Nasıl Etkiliyor?
Örneğin iki havayolu da yakıt ihtiyacının yüzde 80’ini koruma altına almış olabilir. Ancak biri sözleşmeyi fiyatlar düşükken, diğeri yükseldikten sonra yaptıysa aynı korunma oranı çok farklı maliyetler doğurabilir.
Şimdi bu sistemin rekabeti nasıl etkilediğine bakalım. İkisi de yılda 1 milyon ton yakıt tüketen iki farklı havayolu düşünelim. Birinci havayolu, ihtiyacının yüzde 80’ini ton başına 800 dolar seviyesinde koruma altına almış. İkinci havayolu ise herhangi bir korunma işlemi yapmamış. Bir süre sonra jet yakıtının fiyatı 1.400 dolara yükselirse; korunma yapmayan havayolunun yıllık yakıt maliyeti 1,4 milyar dolar olacak.
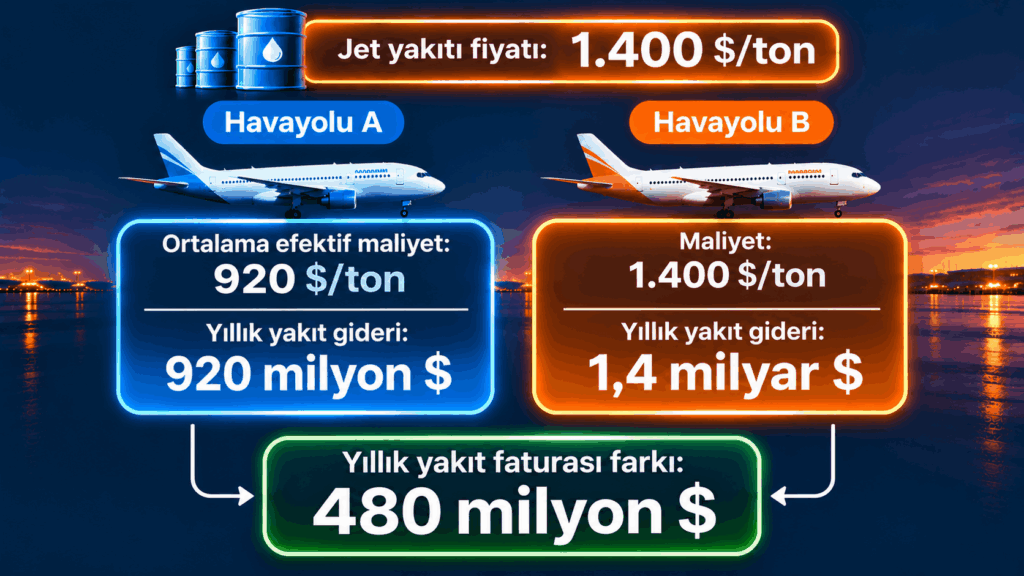
Birinci havayolunda ise tüketimin yüzde 80’i için 800 dolarlık koruma geçerli. Kalan yüzde 20’lik kısım piyasa fiyatına endeksli. Bu durumda ilk havayolu için basitleştirilmiş hesapla ortalama efektif maliyet ton başına 920 dolar. Yıllık toplam yakıt gideri ise 920 milyon dolar. Yani iki havayolu arasındaki yıllık yakıt faturası farkı tam 480 milyon dolar olacak. Bu avantaj daha az yakıt tüketmekten değil, geçmişte alınan finansal kararlardan kaynaklanıyor.
Yakıt Maliyetlerinin Bilet Fiyatlarına Etkisi
Peki bunun yolcuya etkisi ne? Korunma yapmayan havayolu, artan maliyetlerini karşılamak için bilet fiyatlarını yükseltmek isteyebilir. Diğer havayolu ise daha düşük maliyeti sayesinde fiyatlarını koruyabilir, bazı hatlarda daha rekabetçi davranabilir veya aynı bilet fiyatlarıyla daha yüksek kâr elde edebilir. Ancak düşük yakıt maliyeti, biletin otomatik olarak ucuzlayacağı anlamına gelmiyor. Bilet fiyatları yalnızca maliyetlere bağlı değil.
Talep, rekabet, koltuk kapasitesi ve gelir yönetimi de fiyatları etkiliyor. Hatta yüksek yakıt maliyetleri nedeniyle bazı havayolları belirli güzergahlarda seferlerini azaltırsa, piyasadaki koltuk arzı düşebilir. Bu rotada talep güçlü kalıyorsa bilet fiyatları yükselmeye devam edebilir. Böyle bir ortamda korunma sağlayan havayolu, düşük yakıt maliyetinden yararlanırken yüksek bilet gelirleri de elde edebilir. Yine de bu avantajın bir süresi var. Korunma sözleşmesi sona erdiğinde şirket, yeni piyasa fiyatlarıyla karşılaşıyor. Hedging sonsuza kadar ucuz yakıt sağlamıyor; belirli bir dönem için maliyet belirsizliğini azaltıyor.
Southwest Airlines’ın 2008 Yakıt Korunması Deneyimi
Şimdi 2008 yılına gidelim ve bu mekanizmanın gerçek bir havayolunda nasıl işlediğine bakalım. Petrol fiyatları hızla yükseliyor. Havayollarının yakıt maliyetleri artıyor. Sektörde ciddi bir baskı var. Ama ABD’li Southwest, rakiplerinden farklı bir konumda. Çünkü şirket, o yıl kullanacağı yakıtın yaklaşık yüzde 78’i için finansal korunma sağlamış ve bunun karşılığını alıyor. Southwest’in 2008 yılında yakıt korunma sözleşmelerinden elde ettiği nakit uzlaşma kazancı yaklaşık 1,3 milyar dolar. Evet, milyar dolar. Ama burada bir yanlış anlaşılma olmasın. Bu, şirketin yakıt giderlerinin artmadığı anlamına gelmiyor. Southwest’in yakıt ve yağ giderleri, korunma işlemlerine rağmen bir önceki yıla göre yaklaşık 1 milyar dolar yükseliyor.
Korunma, fiyat artışının etkisini azaltmıştı; tamamen ortadan kaldırmamıştı. Ama hikâye burada bitmiyor. Yılın ikinci yarısında küresel finans krizi derinleşiyor. Petrol fiyatları bu kez çok sert düşüyor. Birkaç ay öncesine kadar Southwest’e büyük avantaj sağlayan korunma pozisyonlarının geleceğe dönük değeri hızla geriliyor. Şirket, 2009 ve sonraki yıllar için yaptığı korunma işlemlerinin önemli bir bölümünü azaltıyor. 2008 yılının sonunda, mevcut yakıt türevleri, piyasa değerleri üzerinden yaklaşık 992 milyon dolarlık net yükümlülük gösteriyor. Burada iki farklı rakam var: 2008 boyunca gerçekleşmiş yaklaşık 1,3 milyar dolarlık nakit uzlaşma kazancı ve yıl sonunda geleceğe dönük finansal sözleşmelerin piyasa değerinden kaynaklanan yaklaşık 992 milyon dolarlık net yükümlülük.
Biri gerçekleşmiş nakit akışını, diğeri o tarihte açık pozisyonların değerini gösteriyor. Aynı korunma stratejisinin farklı dönemlerde neden farklı finansal sonuçlar doğurabildiğini bu ayrım gösteriyor. Üstelik Southwest yalnız değil. United Airlines da 2008 yılında yakıt korunma işlemleriyle ilişkili 1,1 milyar doların üzerinde zarar bildiriyor. Bunlar teorik ihtimaller değil; havacılık tarihinde milyarlarca dolarlık finansal etkiler yaratmış kararlar. Southwest’in yaşadıkları önemli bir soruyu gündeme getiriyor:
Yakıt Fiyatları Düşerse Ne Olur?
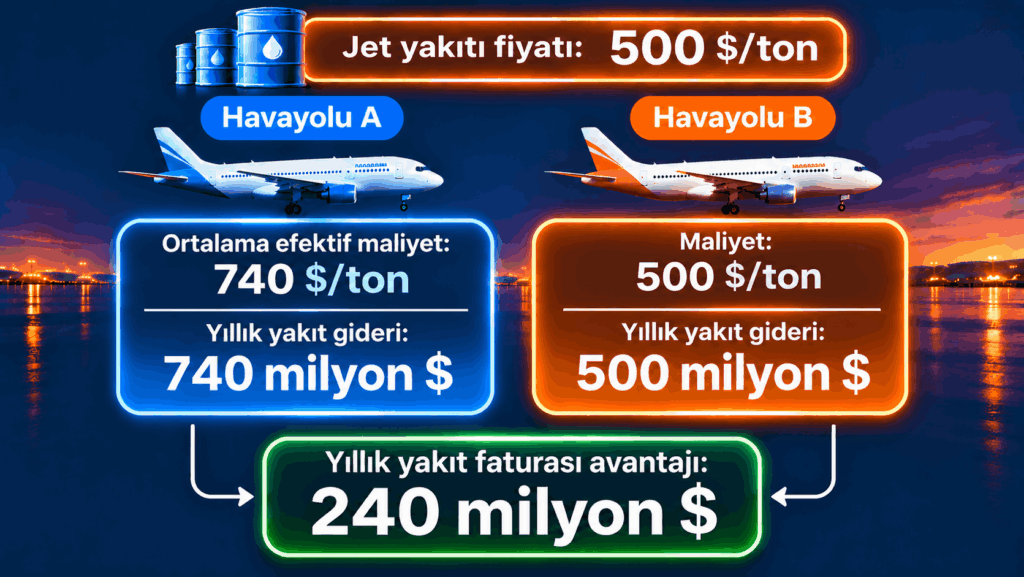
Bir finansal korunma işlemi zarar yazdığında, o işlemi yapmak baştan yanlış bir karar mıydı? Az önceki örnek iki havayolumuza dönelim. Bu kez yakıt fiyatının 800 dolardan 1.400 dolara yükselmeyip, 500 dolara düştüğünü varsayalım. Birinci havayolunun yüzde 80’lik korunması hâlâ geçerli. Ortalama efektif maliyeti ton başına 740 dolar oluyor. İkinci havayolu ise piyasadan 500 dolara yakıt alabiliyor. Yılda 1 milyon ton tüketim üzerinden hesap yaptığımızda bu kez ikinci havayolu 240 milyon dolar avantajlı. Aynı korunma işlemi, fiyatlar yön değiştirdiğinde avantajdan dezavantaja dönüşebiliyor.
Peki birinci havayolu hata mı yaptı? Bunu yalnızca sonuca bakarak söyleyemeyiz. Sözleşmeyi yaptığı gün gelecekteki fiyatı bilmiyordu. Belki de 800 dolarlık seviye, bütçesini güvenle yönetebilmesi için kabul edilebilirdi. Şirket daha yüksek fiyat riskini sınırlarken fiyatların düşmesi hâlinde elde edebileceği avantajın bir bölümünden vazgeçti. Finansal korunmanın mantığı burada: En düşük fiyatı yakalamaya çalışmıyorsunuz. Şirketin kaldırabileceği maliyet seviyesini belirleyip bunun üzerindeki riskin bir bölümünü yönetiyorsunuz. İyi yönetilmiş bir pozisyon sonradan zarar yazabilir; kötü yönetilmiş bir pozisyon da şanslı bir fiyat hareketiyle kârlı görünebilir. Bu nedenle stratejiyi değerlendirirken yalnızca yıl sonundaki kâr veya zarar rakamına bakmak yeterli değil. Kararın hangi koşullarda, hangi amaçla ve ne kadar risk alınarak verildiğini de bilmek gerekiyor.
Brent Petrolü ve Jet Yakıtı Arasındaki Fark: Basis Risk
Gerçek hayatta mesele yalnızca fiyatın yükselmesi veya düşmesi de değil. Öncelikle jet yakıtıyla ham petrol aynı ürün değil. Haberlerde genellikle Brent petrolünün fiyatını görüyoruz. Ama uçakların kullandığı yakıt, rafinerilerde üretilen farklı bir petrol ürünü. Ve bu iki ürünün fiyatı her zaman aynı oranda hareket etmiyor. Bir havayolu Brent üzerinden korunma yapmış olsa bile jet yakıtındaki artışın tamamını dengeleyemeyebilir. İki fiyat arasındaki ilişkinin değişmesinden kaynaklanan bu riske basis risk deniyor. 2026’daki fiyat şoku bu farkın neden önemli olduğunu gösterdi. Yalnızca ham petrol pahalanmadı. Jet yakıtının ham petrole göre fiyat farkı da olağanüstü yükseldi. Bu yüzden ham petrol fiyatındaki artışa karşı korunmak, jet yakıtındaki bütün maliyet artışlarını karşılamayabilir.
Tüketim Tahminleri Değişirse Oluşan Risk
Bir başka mesele de miktar. Diyelim ki havayolu gelecek yıl 1 milyon ton yakıt kullanacağını öngördü ve buna göre sözleşmeler yaptı. Ama uçak teslimatları gecikti. Yolcu talebi düştü. Bazı seferler iptal edildi. Gerçek tüketim 700 bin tonda kaldı. Bu durumda korunma altına alınan miktar, şirketin gerçek ihtiyacının üzerine çıkabilir. Başlangıçta riski azaltmak için yapılan işlem, bu kez gerçek ihtiyacın üzerinde bir finansal pozisyona dönüşebilir.
Teminat Gereksinimi ve Nakit Akışı Riski
Bir de nakit tarafı var. Bazı türev sözleşmelerinde piyasa ters yönde hareket ettiğinde şirketin ek teminat yatırması gerekebiliyor. Çünkü bir havayolu uzun vadeli yakıt maliyetini belirli bir seviyede tutmayı başarmış olsa bile kısa vadede ciddi bir nakit ihtiyacıyla karşılaşabilir. Southwest’in 2008 sonunda geleceğe dönük korunma pozisyonlarını azaltmasının arkasındaki nedenlerden biri de bu tür nakit teminat risklerini sınırlamaktı. Dolayısıyla mesele muhasebede görünen kâr veya zarardan ibaret değil. Şirketin nakit durumu da etkilenebiliyor.
Döviz Kuru Yakıt Maliyetlerini Nasıl Etkiliyor?
Bir başka risk de döviz kuru. Jet yakıtı uluslararası piyasalarda ağırlıklı olarak dolar üzerinden fiyatlanıyor. Türkiye gibi pazarlarda ise havayollarının gelirlerinin bir bölümü yerel para biriminde oluşabiliyor. Yakıtın dolar fiyatı değişmese bile gelir elde ettiğiniz para birimi dolar karşısında değer kaybederse maliyet baskısı artabilir. Bu nedenle yakıt stratejisi yalnızca petrol fiyatına bakılarak oluşturulmuyor. Fiyat, vade, miktar, kullanılan finansal ürün, teminat koşulları ve döviz pozisyonu birlikte değerlendiriliyor.
Havayolları Neden Farklı Korunma Stratejileri Uyguluyor?
Peki neden her havayolu yakıt ihtiyacının tamamını koruma altına almıyor? Çünkü şirketlerin finansal yapıları, risk taşıma kapasiteleri ve stratejileri farklı. Bazı havayolları maliyetlerinin mümkün olduğunca öngörülebilir olmasını tercih ediyor. Bazılarıysa fiyat düşüşlerinden yararlanabilmek için korunma oranını daha düşük tutuyor. Yüksek korunma oranı tek başına iyi finansal yönetim göstergesi değil. Bir havayolunun yakıt ihtiyacının yüzde 80’ini koruma altına alması, yüzde 20’sini koruyan başka bir havayolundan mutlaka daha iyi karar verdiği anlamına gelmiyor.
Önemli olan, korunma kararlarının şirketin gerçek ihtiyacı ve risk kapasitesiyle uyumlu olması. Hedging ile spekülasyon arasındaki ayrım da burada belirginleşiyor. Bir havayolu, tüketmeyi beklediği yakıtın maliyet riskini azaltmak için finansal sözleşme yapıyorsa bunun amacı korunmadır. Ama gerçek yakıt ihtiyacının çok üzerinde pozisyon alıp fiyatın yönünden para kazanmaya çalışıyorsa artık başka bir risk üstleniyor. İyi bir yakıt stratejisi, petrol piyasası beklenenin tersine hareket ettiğinde bile havayolunun finansal dengesini korumayı hedefler.
Yakıt Korunmasında Asıl Amaç Nedir?
Havacılıkta rekabeti genellikle uçaklar, uçuş ağları, bilet fiyatları ve yolcu sayıları üzerinden değerlendiriyoruz. Oysa finansal kararlar da bu rekabetin bir parçası. Aynı yakıtı kullanan iki havayolu, geçmişte yaptıkları sözleşmeler nedeniyle birbirinden çok farklı maliyetlerle uçabiliyor. Bu nedenle iyi finansal yönetim, her zaman en ucuz yakıtı satın almak demek değil. Hedging, petrolün gelecekteki fiyatını doğru tahmin etme yarışı değil; fiyatlar beklentinin tersine hareket ettiğinde şirketin ne kadar etkileneceğini yönetme çabası. Bazen daha önemli olan, yarın karşılaşacağınız maliyetin ne kadarını bugünden öngörebildiğiniz. Ve havacılıkta bazı kararların değeri, uçaklar henüz havalanmadan belirleniyor.
