

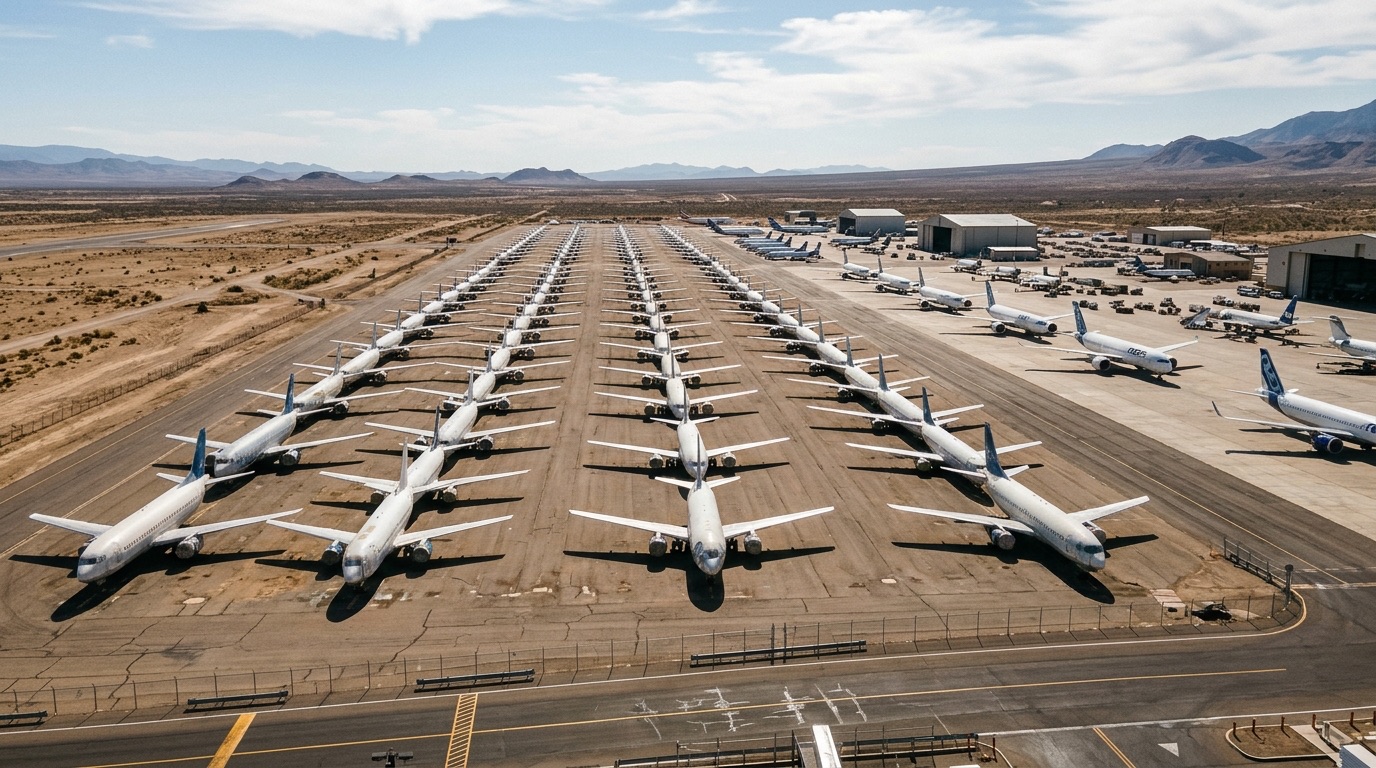
Airbus ve Boeing’in dar gövdeli uçak teslimatlarını artırmaya hazırlanması, yolcu talebindeki yavaşlamayla birleşince küresel filoda kapasite fazlası riskini gündeme taşıdı. 2027’de 1.400’den fazla yeni uçağın teslim edilmesi ve motor sorunları nedeniyle yerde bekleyen yaklaşık 250 uçağın yeniden hizmete dönmesi bekleniyor. Sektörde dengenin korunması için yaşlı uçakların emeklilik oranının yüzde 4-5’in üzerine çıkması gerekebilir.
Küresel havayolu sektörü, son yıllarda uçak teslimatlarındaki gecikmeler ve motor kaynaklı yere indirmeler nedeniyle kapasite sıkıntısı yaşarken önümüzdeki dönemde farklı bir sorunla karşılaşabilir. Airbus ve Boeing’in üretimi artırması, motor bakımlarındaki uçakların yeniden hizmete dönmesi ve özellikle iç hatlarda yolcu talebinin yavaşlaması, dar gövdeli yolcu uçağı pazarında arz fazlası oluşabileceğine işaret ediyor.
Aviation Week’in filo verilerine dayanan analizine göre dünya genelindeki yolcu uçağı filosunda 29 binden fazla uçak bulunuyor. Bunların 20.195’i dar gövdeli uçaklardan oluşuyor. Boeing 737, Airbus A220 ve A320 aileleri gibi modeller, kısa ve orta menzilli uçuşlarda havayollarının kapasite planlamasının temelini oluşturuyor. Bu nedenle iç hat pazarlarındaki büyüme hızının düşmesi, yeni uçaklara yönelik talebi doğrudan etkileyebiliyor.
Analizde öne çıkan senaryo, havayollarının kapasite artışını yeniden hızlandırmaması halinde önümüzdeki birkaç yıl içerisinde kullanılabilir dar gövdeli uçak sayısının talebin üzerine çıkması. Böyle bir durumda şirketlerin yeni uçak teslimatlarını ertelemesi, mevcut filolarını büyütmesi veya eski uçakları daha hızlı hizmetten çıkarması gerekecek. Mevcut ekonomik koşullar ve yeni nesil uçakların işletme avantajları dikkate alındığında, yaşlı uçakların emekliliğinin hızlandırılması en olası seçeneklerden biri olarak değerlendiriliyor.
Çin ve ABD’de iç hat büyümesi yavaşlıyor
Dar gövdeli uçak pazarının geleceğini belirleyen unsurların başında iç hat yolcu talebi geliyor. Havayolu sektöründe talep, ücretli yolcu kilometre (Revenue Passenger Kilometers – RPK) üzerinden ölçülürken sunulan kapasite, arz edilen koltuk kilometre (Available Seat Kilometers – ASK) ile takip ediliyor. RPK yolcu trafiğini, ASK ise havayollarının pazara sunduğu koltuk kapasitesini ifade ediyor.
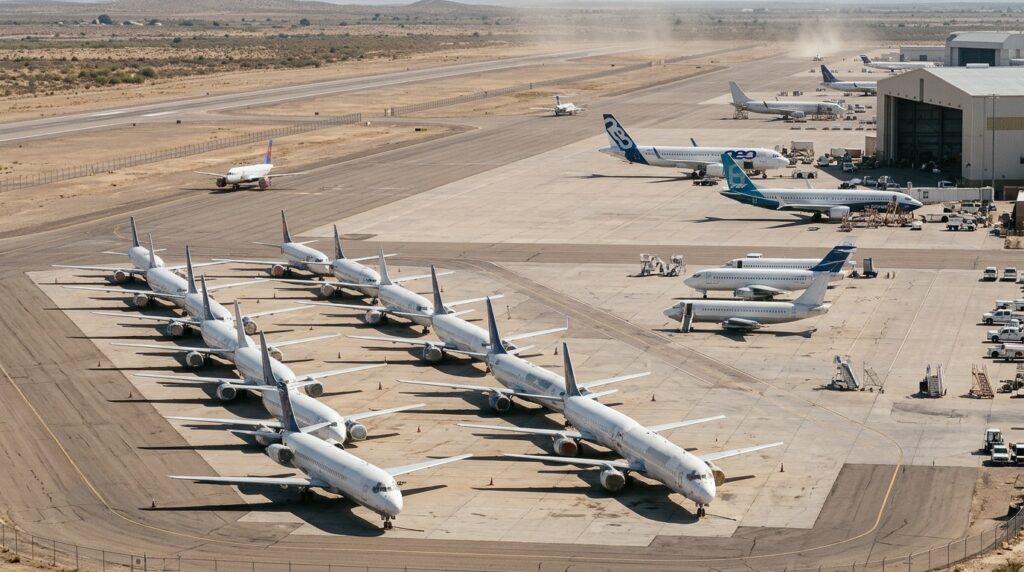
IATA verilerine göre 2010-2019 döneminde küresel iç hat kapasitesi yıllık bileşik ortalama yüzde 5,3 büyürken yolcu trafiği yüzde 6 artış gösterdi. Aynı dönemde Çin iç hat pazarı, yıllık ortalama yüzde 11’lik RPK büyümesiyle küresel artışın önemli kaynaklarından biri oldu. Güçlü talep, havayollarının filolarını genişletmesini ve uçak üreticilerinin teslimatlarını artırmasını destekledi.
Ancak 2026 yılı itibarıyla pazarın görünümü değişmiş durumda. Çin ekonomisindeki büyüme hızının düşmesi, ülkenin iç hat yolcu trafiğine de yansıyor. Çin’de iç hat RPK artışı 2025 yılında yüzde 4,7 seviyesinde gerçekleşirken 2026’nın ilk sekiz ayında yüzde 3,1’e geriledi. Aynı dönemde kapasite yüzde 3,3 büyüdü. Böylece Çin iç hat pazarında kapasite artışı, yolcu trafiğindeki büyümenin hafif üzerine çıktı.
ABD’de ise iç hat pazarı daha olgun bir yapıya sahip. Amerikan havayolları birkaç yıldır iç hatlarda fazla kapasite bulunduğuna dikkat çekiyor. Kaynak analize göre 2026 yılında ABD iç hatlarında hem RPK hem de ASK gerileme gösterdi. Ultra düşük maliyetli havayolu Spirit Airlines’ın mayıs ayında faaliyetlerini durdurması da sektördeki zorlu koşulların örneklerinden biri olarak değerlendirildi.
Çin ve ABD’nin küresel yolcu trafiğinin yaklaşık dörtte birini oluşturması, bu iki pazardaki gelişmeleri dar gövdeli uçak talebi açısından belirleyici hale getiriyor. Diğer bölgelerdeki havayolları da artan jet yakıtı maliyetlerini dengelemek, doluluk oranlarını korumak ve bilet gelirlerini iyileştirmek amacıyla kapasite büyüme planlarını aşağı yönlü revize ediyor.
Küresel filoda 1.232 dar gövdeli uçak uzun süreli depoda
Aviation Week’in Fleet Discovery veri tabanına göre küresel yolcu filosunda bulunan 20.195 dar gövdeli uçağın 18.963’ü aktif hizmette veya kısa süreli park durumunda bulunuyor. Bu uçaklar, gerekli operasyonel koşullar sağlandığında görece kısa sürede uçuşlara dönebilecek grubu oluşturuyor. Kalan 1.232 uçak ise uzun süreli depolama durumunda.
Uzun süreli depoda bulunan uçakların önemli bir bölümünü Pratt & Whitney’in dişli turbofan (GTF) motorlarıyla donatılmış Airbus A220 ve A320neo ailesi uçaklar oluşturuyor. Kaynak analize göre bu grupta yaklaşık 500 GTF motorlu uçak bulunuyor. Söz konusu uçakların birçoğu, motorlarda kullanılan bazı parçaların üretiminde tespit edilen kirlenmiş metal tozu sorununa ilişkin kontrol ve parça değişim işlemleri nedeniyle hizmet dışı kalmış durumda.
Pratt & Whitney GTF motorlarında yaşanan bu sorun, havayollarının kullanılabilir uçak sayısını azaltırken bakım ve motor atölyesi kapasitesi üzerinde de baskı oluşturdu. Uçakların motor kontrolleri tamamlandıkça yeniden hizmete dönmesi bekleniyor. Ancak bu dönüşler, mevcut filoya yeni teslimatlar da eklenirken gerçekleşeceği için kapasite dengesini farklı yönde etkileyebilir.
Analizde, 2027 yılında yaklaşık 250 GTF motorlu uçağın yeniden hizmete dönebileceği senaryosu ele alınıyor. Bu uçaklar yeni üretilmiş olmasa da uzun süredir kullanılamayan kapasitenin tekrar pazara sunulması anlamına geliyor. Dolayısıyla havayollarının önümüzdeki yıl kullanabileceği uçak sayısı, yalnızca Airbus ve Boeing’in teslimatlarına bağlı olmayacak.
2027’de 1.650 dar gövdeli uçaklık kapasite pazara girebilir
Wall Street analistlerinin beklentilerine göre Airbus ve Boeing’in 2027 yılında 1.400’den fazla dar gövdeli uçak teslim etmesi öngörülüyor. Bu sayı, mevcut küresel dar gövdeli yolcu uçağı filosunun yaklaşık yüzde 7’sine karşılık geliyor.
Aynı dönemde motor sorunları nedeniyle yerde bekleyen 250 uçağın daha hizmete döndüğü varsayılırsa havayolu pazarının yaklaşık 1.650 dar gövdeli uçağı karşılaması gerekecek. Buradaki 1.650 rakamı, tamamen yeni üretilmiş uçak sayısını değil, yeni teslimatlarla yeniden kullanılabilir hale gelen uçakların toplamını ifade ediyor.
Bu senaryo, talebin yavaş büyüdüğü bir pazarda filo planlamasını zorlaştırabilir. Havayolları yeni uçakları filolarına ekleyerek kapasiteyi artırabilir; ancak yolcu talebi aynı hızda yükselmezse doluluk oranları ve bilet fiyatları üzerinde baskı oluşabilir. Şirketlerin kârlılıklarını iyileştirmeye odaklandığı mevcut dönemde bu tür bir kapasite artışı, finansal hedeflerle çelişebilir.
Yeni uçakların filoya katılması, mevcut uçakların aynı sayıda hizmette tutulmasını da gerektirmiyor. Teslim alınan bir A320neo veya 737 MAX, daha eski bir uçağın yerini alabilir. Bu nedenle üretim artışının gerçek filo büyümesine ne ölçüde dönüşeceği, havayollarının emeklilik kararlarına bağlı olacak.
Airbus ve Boeing üretim hedeflerini yükseltiyor
Dar gövdeli uçak pazarında kapasite fazlası riskini artırabilecek gelişmelerden biri, üreticilerin uzun vadeli üretim hedefleri. Airbus, A320neo ailesinde aylık 75 uçak, A220 ailesinde ise aylık 13 uçak üretim seviyesine ulaşmayı hedefliyor. Boeing’in 737 MAX programındaki hedefi ise aylık 63 uçak.
Bu üretim seviyelerine ulaşılması halinde iki üreticinin yıllık toplam dar gövdeli uçak teslimatlarının 1.600-1.700 adetaralığına çıkabileceği değerlendiriliyor. Ancak söz konusu rakamlar mevcut üretim veya kesinleşmiş teslimat sayıları değil, üreticilerin hedeflenen üretim hızlarına ulaşması durumunda ortaya çıkabilecek senaryoyu ifade ediyor.
Airbus ve Boeing’in üretim artışları, havayollarının uzun süredir beklediği teslimatların gerçekleştirilmesi açısından olumlu bir gelişme olabilir. Öte yandan teslimatların hızlanması, yolcu talebindeki artışın sınırlı kaldığı pazarlarda filo büyüklüğünü artırabilir. Özellikle dar gövdeli uçakların yoğun kullanıldığı iç hat operasyonlarında bu durum, uçakların kullanım oranlarını ve havayollarının kapasite kararlarını etkileyebilir.
Üreticilerin sipariş birikimi yüksek olsa da teslim edilen uçakların hangi amaçla kullanılacağı önem taşıyor. Yeni uçaklar mevcut kapasiteyi büyütmek için filoya katılabileceği gibi yaşlı uçakların yerine de kullanılabilir. Bu ayrım, önümüzdeki yıllarda küresel dar gövdeli uçak filosunun büyüme hızını belirleyecek.
Havayolları neden yeni uçak teslimatlarını ertelemek istemeyebilir?
Kapasite fazlası riskine karşı seçeneklerden biri, havayollarının uçak teslimatlarını ileri tarihlere ertelemesi. Ancak Aviation Week analizinde bu seçeneğin yaygın biçimde tercih edilmesinin zor olabileceği değerlendiriliyor. Bunun başlıca nedenleri arasında yeni nesil uçakların yakıt tüketimindeki avantajları ve teslimatların finansal yapısı bulunuyor.
Yeni Boeing 737 MAX ve Airbus A320neo ailesi uçakların, önceki nesil 737NG ve A320ceo modellerine kıyasla yaklaşık yüzde 15 daha az yakıt tükettiği belirtiliyor. Yakıtın havayolu işletme giderleri içindeki payı dikkate alındığında bu fark, eski uçakların hizmette tutulması yerine yeni uçaklarla değiştirilmesini ekonomik açıdan cazip hale getirebiliyor.
Yeni uçak teslimatlarının finansmanında kullanılan sat ve geri kirala (sale-and-leaseback) işlemleri de teslimat kararlarını etkileyebiliyor. Havayolları, uçak satın alma anlaşmaları kapsamında teslimattan önce üreticiye çeşitli ön ödemeler yapıyor. Teslimat sırasında uçağın bir finansman kuruluşuna satılıp aynı kuruluştan kiralanması, daha önce ödenen tutarların bir bölümünün nakit olarak geri kazanılmasına imkân sağlayabiliyor.
Bu yöntem her işlemde aynı finansal sonucu doğurmuyor. Ancak uygun piyasa koşullarında yeni bir uçağın teslim alınması, havayolunun nakit akışını olumlu etkileyebiliyor. Bu nedenle şirketler, kapasite artışını sınırlamak isteseler bile yeni uçak teslimatlarını ertelemek yerine eski uçaklarını hizmetten çıkarmayı tercih edebilir.
Eski uçakların emeklilik oranı yüzde 4-5’i aşabilir
Aviation Week analizine göre küresel dar gövdeli yolcu uçağı filosu tarihsel olarak yılda yaklaşık yüzde 3 büyüyor. Bu eğilimin devam etmesi ve Airbus ile Boeing’in yıllık 1.600-1.700 uçak teslimatı seviyesine ulaşması halinde, yeni uçakların tamamının filoya net kapasite artışı olarak eklenmesi mümkün olmayabilir.
Son yıllarda dar gövdeli yolcu uçağı filosunun yıllık emeklilik oranı yüzde 2’nin altında kaldı. Uçak teslimatlarındaki gecikmeler, motor kaynaklı sorunlar ve kullanılabilir uçak ihtiyacı, havayollarının yaşlı uçakları daha uzun süre hizmette tutmasına neden oldu. Ancak üretimin artması ve yerde bekleyen uçakların geri dönmesiyle bu eğilim tersine dönebilir.
Analizde, piyasa dengesinin korunabilmesi için emeklilik oranının uzun bir dönem boyunca yüzde 4-5’in üzerine çıkabileceği öngörülüyor. Mevcut 20.195 uçaklık dar gövdeli filo büyüklüğü üzerinden hesaplandığında yüzde 4’lük emeklilik oranı yılda yaklaşık 808, yüzde 5’lik oran ise yaklaşık 1.010 uçağın hizmetten çıkarılmasına karşılık geliyor.
Bu hesaplama, mevcut filo büyüklüğü üzerinden yapılmış yaklaşık bir ölçek karşılaştırması. Gerçek emeklilik sayıları; uçakların yaşına, bakım maliyetlerine, ikinci el piyasa koşullarına, motor durumuna ve havayollarının filo stratejilerine göre değişecek. Ayrıca bir uçağın yolcu taşımacılığından çıkarılması, her durumda tamamen hizmet dışı kalacağı anlamına gelmiyor. Bazı uçaklar başka operatörlere devredilebilir, kargo uçağına dönüştürülebilir veya farklı amaçlarla kullanılabilir.
Kapasite fazlası riski filo yenileme kararlarını öne çıkarıyor
Küresel dar gövdeli uçak pazarında önümüzdeki yılların temel sorusu, üreticilerin kaç uçak teslim edeceğinden çok havayollarının bu uçakları nasıl kullanacağı olacak. Çin ve ABD gibi büyük iç hat pazarlarında büyümenin yavaşlaması, havayollarının yeni kapasite ekleme konusunda daha temkinli davranmasına neden oluyor. Buna karşılık Airbus ve Boeing’in üretim artışları ile GTF motorlu uçakların yeniden hizmete dönmesi, kullanılabilir uçak sayısını yükseltebilir.
Bu koşullarda yaşlı uçakların daha hızlı emekliye ayrılması, hem havayollarının kapasite artışını kontrol altında tutmasına hem de daha düşük yakıt tüketimine sahip yeni nesil uçaklara geçiş yapmasına imkân sağlayabilir. Ancak emekliliklerin hızlanması, bakım ve ikinci el uçak pazarları açısından da yeni bir dönemin başlaması anlamına gelebilir.
Aviation Week’in değerlendirmesi, dar gövdeli uçak pazarında kapasite fazlasının henüz gerçekleşmiş bir durumdan ziyade üretim artışı ve talep büyümesindeki yavaşlamaya bağlı bir risk olduğunu gösteriyor. Bu riskin hangi ölçüde gerçekleşeceği, önümüzdeki yıllarda yolcu trafiğinin seyrine, yeni uçak teslimatlarına ve havayollarının filo yenileme hızına bağlı olacak.
