

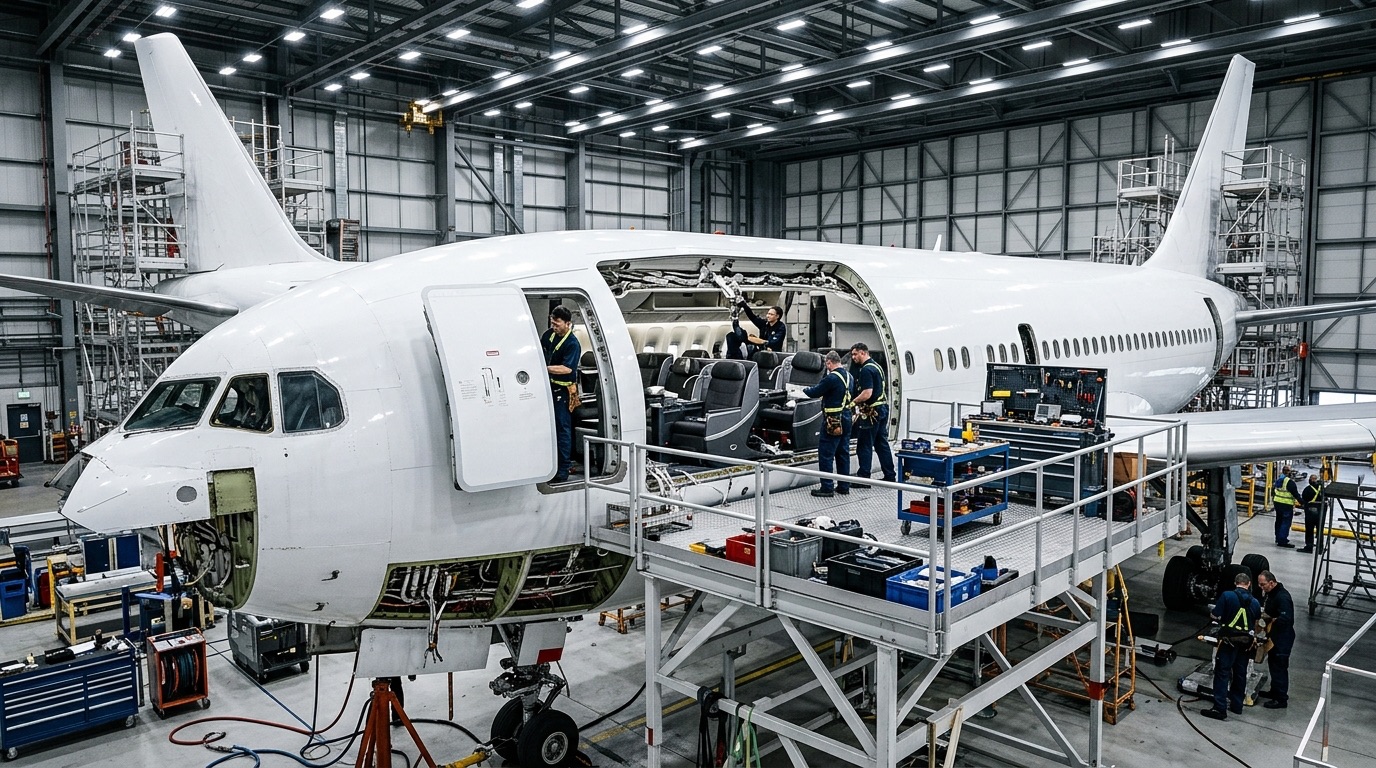
Airbus ve Boeing’in yeni uçak teslimatlarındaki gecikmeler, havayollarını mevcut filolarını daha uzun süre kullanmaya yönlendirirken, uçak modernizasyon pazarında büyük bir büyüme yaratıyor. Aviation Week’in 2026 Ticari Filo ve MRO Tahmini’ne göre, 2026-2035 döneminde uçak modifikasyonlarına yaklaşık 100 milyar Dolar harcanması bekleniyor. Yatırımların %36’sını kabin yenilemeleri, %28’ini uçak içi eğlence ve internet sistemleri oluşturacak. Ancak sektörün önündeki en büyük sorun talep eksikliği değil, koltuk ve elektronik bileşenler başta olmak üzere, kritik parçaların tedarik süreçlerinde yaşanan gecikmeler.
Küresel havacılık sektöründe yeni uçak arzının talebi karşılamakta zorlanması, bakım, onarım ve revizyon (MRO) pazarının önemli bir bölümünde büyümeyi hızlandırıyor. Havayolları yeni uçak teslimatlarını beklerken mevcut filolarının hizmet ömrünü uzatıyor, yolcu kabinlerini yeniliyor ve uçaklarını güncel teknolojilerle donatıyor. Bu eğilim, uçak modifikasyonlarını MRO şirketleri açısından giderek daha önemli bir gelir kaynağına dönüştürüyor.
Aviation Week’in 2026 Commercial Fleet & MRO Forecast raporuna göre, 2026-2035 döneminde küresel uçak modifikasyon pazarının büyüklüğünün yaklaşık 100 milyar dolara ulaşması bekleniyor.
Pazardaki talebin yaklaşık üçte birinin Asya’dan gelmesi öngörülürken Avrupa ve Kuzey Amerika diğer büyük pazarlar olarak öne çıkıyor.
Uçak modernizasyonunda en büyük pay kabin yenilemelerinin
Aviation Week’in tahmini, uçak modifikasyonlarını beş ana kategori altında inceliyor.
| Modifikasyon alanı | Pazar payı |
|---|---|
| Kabin içi yenilemeler | %36 |
| Uçak içi eğlence ve internet bağlantısı (IFE/IFC) | %28 |
| Aviyonik sistemler | %20 |
| Yolcu uçağından kargo uçağına dönüşüm (P2F) | %9 |
| Uçak boyama | %7 |
Bu dağılıma göre kabin yenilemeleri, önümüzdeki on yılın en büyük modifikasyon pazarı olacak.
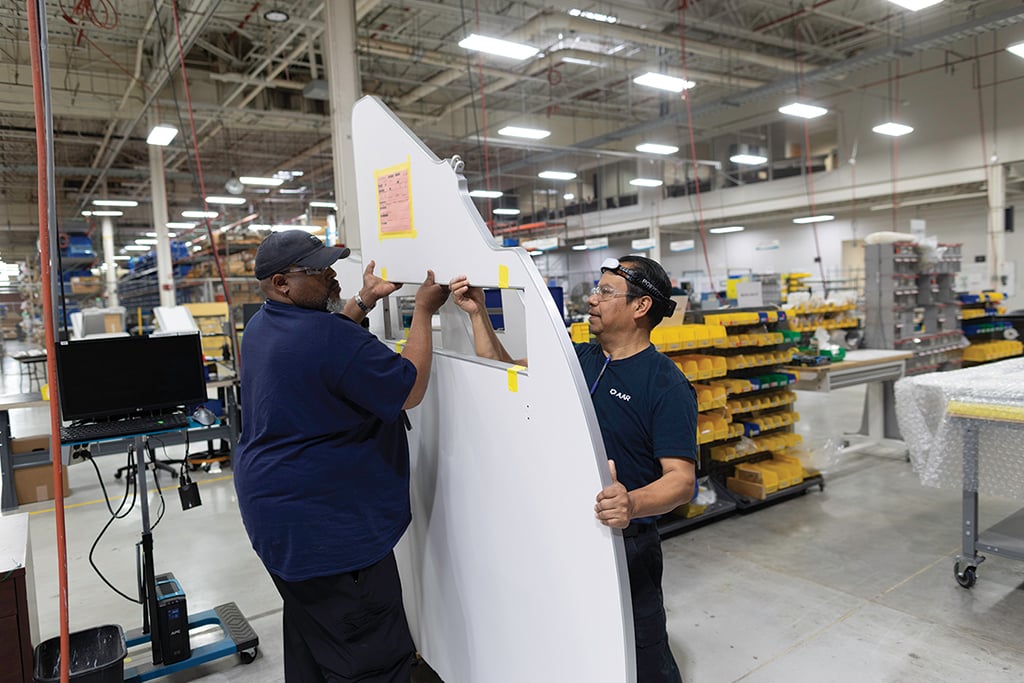
Havayollarının yalnızca koltuk düzenlerini değiştirmek ve kabinlerini modernize etmek için yaklaşık 35 milyar dolar harcaması bekleniyor.
Uçak içi eğlence ve bağlantı sistemleri için yaklaşık 27 milyar dolar, aviyonik modernizasyonları için ise 19 milyar dolarlık pazar öngörülüyor.
Yolcu uçaklarının kargo uçaklarına dönüştürülmesi alanında tahmin edilen harcama 8,6 milyar dolar seviyesinde bulunuyor. Bu rakamlar gerçekleşmiş harcamaları değil, 2026-2035 dönemine yönelik sektör tahminlerini yansıtıyor.
Havayolları eski uçaklarını neden yeniliyor?
Yeni uçak teslimatlarındaki gecikmeler, havayollarının filo planlamasında önemli değişikliklere neden oluyor. Normal şartlarda hizmetten çıkarılması veya başka bir operatöre devredilmesi planlanan uçaklar, kapasite ihtiyacı nedeniyle daha uzun süre kullanılabiliyor. Ancak bir uçağın teknik olarak uçuşa elverişli olması, yolcu açısından rekabetçi bir ürün sunduğu anlamına gelmiyor.
Özellikle uzun yıllardır hizmette bulunan uçaklarda koltuk tasarımları, kabin donanımları, eğlence sistemleri ve internet bağlantısı yeni nesil uçakların gerisinde kalabiliyor. Bu nedenle havayolları, mevcut uçaklarını hizmette tutarken yolcu deneyimini güncel standartlara taşımak için modifikasyon yatırımlarına yöneliyor.
AAR Engineering Services İş Geliştirme Direktörü Jim Leech, uçak teslimatlarındaki gecikmeler nedeniyle mevcut filoların hizmet süresinin uzatılmasının kabin modifikasyonlarına yönelik talebi önemli ölçüde artırdığını belirtiyor. AAR’ın Nisan ayında yolcu uçağı kabinlerinin yeniden yapılandırılması konusunda uzmanlaşan Aircraft Reconfig Technologies’i satın alması da bu stratejinin bir parçası.
Satın alma sayesinde AAR, kabin bileşenlerinin şirket bünyesinde üretimi ve FAA tarafından tanınan belirli tasarım yetkilendirmeleri konusunda yeni kabiliyetler kazandı.
Havayolları aynı uçakta daha fazla koltuk veya daha fazla konfor sunmak istiyor
Kabin modernizasyonu projeleri, havayollarının iş modeline ve hizmet verdiği pazarlara göre farklılık gösteriyor. Bazı şirketler mevcut uçaklarına daha fazla koltuk yerleştirerek kapasiteyi artırmaya çalışırken diğerleri premium ekonomi ve business class ürünlerini geliştirerek yolcu başına gelirlerini yükseltmeyi hedefliyor.
Latin Amerika merkezli Abra Group, bu iki yaklaşımı birlikte uygulayan şirketler arasında bulunuyor. Avianca, Gol ve Wamos Air gibi havayollarını bünyesinde bulunduran grup, farklı müşteri segmentlerinin ihtiyaçlarına göre dar ve geniş gövdeli uçaklarda kabin modifikasyonları gerçekleştiriyor.
Avianca’nın Airbus A320neo uçaklarına yüksek hızlı Wi-Fi ve premium koltuk seçenekleri eklenirken uzun menzilli uçuşlarda tamamen yatabilen koltuklar ve geliştirilmiş uçak içi eğlence sistemlerine yatırım yapılıyor. Grup, bu çalışmalar için Kolombiya ve Orta Amerika’daki bakım tesislerinin yanı sıra Brezilya’daki Gol Aerotech altyapısından yararlanabiliyor.
Lufthansa Technik Özel Mühendislik Hizmetleri Kıdemli Direktörü Joern Dahmen de kabin modernizasyonunun modifikasyon pazarındaki en güçlü alanlardan biri olduğunu belirtiyor. Dahmen’e göre filo yenilemelerinin gecikmesi, değişen yolcu beklentileri ve havayollarının ürünlerini rakiplerinden farklılaştırma isteği bu yatırımları destekliyor.
Boeing 787 ve Airbus A350’lerde yeni kabin yatırımları başlıyor
Geniş gövdeli uçaklar, modifikasyon şirketleri açısından özellikle cazip bir pazar oluşturuyor.
Uzun menzilli uçaklarda kabinlerin daha büyük olması ve premium yolcu ürünlerinin daha karmaşık tasarımlar gerektirmesi, modernizasyon projelerinin kapsamını artırıyor.
Aviation Week’in tahminine göre, önümüzdeki on yılda küresel kabin modifikasyonu harcamalarının üçte birinden fazlası yalnızca üç uçak modelinde yoğunlaşacak:
- Boeing 777-300ER
- Boeing 787-9
- Airbus A350-900
Boeing 777 ve Airbus A330 gibi uzun süredir hizmette bulunan geniş gövdeli uçakların yanı sıra ilk nesil Boeing 787 ve Airbus A350’ler de kabin yenileme dönemine yaklaşıyor.
ST Engineering Kabin İç Mekânları ve Mühendislik Çözümleri Başkanı Tan Yen Ping, A330, A350, 777 ve 787 filolarının modernizasyon ihtiyacının geniş gövdeli uçak modifikasyonlarını destekleyeceğini belirtiyor.
Lufthansa Technik ise özellikle Boeing 787 kabin projelerine yönelik güçlü talep gördüğünü bildiriyor. Havayolları bu uçaklarda yalnızca yolcu koltuklarını değil, mürettebat dinlenme alanlarını da geliştiriyor.
Özellikle uzun menzilli operasyonlarda mürettebat dinlenme bölümlerinin iyileştirilmesi, operasyonel esnekliği ve uçak kullanımını destekleyebiliyor.
Uçak içi internet bağlantısı 27 milyar dolarlık pazara dönüşüyor
Kabin modernizasyonuyla birlikte büyüyen bir diğer alan, uçak içi eğlence ve internet bağlantısı sistemleri.
Aviation Week, 2026-2035 döneminde IFE ve IFC modifikasyonlarının yaklaşık 27 milyar dolarlık pazar oluşturacağını tahmin ediyor. Bu harcamaların yaklaşık 10 milyar dolarının Asya’dan gelmesi bekleniyor.
Havayollarının özellikle alçak Dünya yörüngesindeki (LEO) uydu sistemlerine yönelmesi, mevcut uçaklarda anten ve bağlantı altyapısının yenilenmesini gerektiriyor.
Starlink gibi LEO uydu ağları, geleneksel uydu bağlantılarına kıyasla daha düşük gecikmeli internet hizmeti sunabiliyor.
Bundan yalnızca birkaç yıl önce küresel ticari uçak filosunda kullanılan internet antenlerinin büyük bölümü LEO uydularıyla iletişim kurabilecek donanıma sahip değildi.
Yeni nesil bağlantı sistemlerinin yaygınlaşması, havayollarının mevcut uçaklarını modernize etmesi için yeni bir gerekçe oluşturuyor.
Çok yörüngeli antenler uçak içi interneti değiştirecek
Uçak içi bağlantı teknolojilerinde yalnızca LEO uydularına geçiş yaşanmıyor. Yeni nesil elektronik yönlendirmeli antenler, farklı yörüngelerdeki uydu sistemleriyle iletişim kurabilecek şekilde geliştiriliyor.
Electronically Scanned Array (ESA) olarak bilinen bu antenler, aynı uçakta birden fazla uydu ağından yararlanılmasını mümkün kılabiliyor.
Bu yaklaşımda düşük gecikme gerektiren uygulamalar LEO bağlantısı üzerinden çalışırken video akışı gibi gecikmeye daha az duyarlı işlemler daha yüksek yörüngelerdeki uydular üzerinden gerçekleştirilebiliyor.
Bazı havayolları şimdiden geleneksel antenleri ve yeni nesil ESA sistemlerini birlikte kullanarak çok yörüngeli bağlantı çözümlerini uyguluyor.
Valour Consultancy verilerine göre 2025 sonu itibarıyla 700’den fazla ticari uçak, yalnızca LEO veya çok yörüngeli internet bağlantısı kullanıyordu.
Araştırma şirketi, 2030 yılına kadar küresel ticari uçak filosunun büyük bölümünde uçak içi internet bağlantısı bulunacağını öngörüyor. Bu büyüme, yalnızca uydu operatörleri için değil; anten üreticileri, sertifikasyon kuruluşları ve uçak modifikasyonu gerçekleştiren MRO şirketleri için de yeni iş fırsatları yaratıyor.
Aviyonik modernizasyonlarında 19 milyar dolarlık talep bekleniyor
Uçak modifikasyonları yalnızca yolcu kabiniyle sınırlı değil. Aviation Week’in tahminine göre aviyonik sistemlerin modernizasyonu, önümüzdeki on yılda yaklaşık 19 milyar dolarlık bir pazar oluşturacak. Bu alandaki yatırımların önemli bölümü yeni düzenleyici gereklilikler, hava sahası kullanım kuralları ve operasyonel verimlilik ihtiyaçlarından kaynaklanıyor.
Uçakların hizmet süreleri uzadıkça mevcut aviyonik sistemlerin güvenilirliğini korumak ve değişen hava trafik yönetimi gerekliliklerine uyum sağlamak önem kazanıyor.
Lufthansa Technik’ten Joern Dahmen, havayolu operasyonlarının dijitalleşmesinin de aviyonik modifikasyonlarına yönelik talebi desteklediğini belirtiyor.
AAR’dan Jim Leech ise yaşlanan uçak filolarında mevcut sistemlerin modernize edilmesinin operasyonel güvenilirlik ve mevzuata uyum açısından giderek daha önemli hale geldiğini vurguluyor.
Yolcu uçaklarının kargo uçağına dönüşümünde 8,6 milyar dolarlık pazar
Yolcu uçaklarının kargo uçağına dönüştürülmesi, yani Passenger-to-Freighter (P2F) projeleri de modifikasyon sektörünün önemli alanlarından biri olmaya devam ediyor. Aviation Week, 2026-2035 döneminde P2F dönüşüm pazarının 8,6 milyar dolar büyüklüğe ulaşmasını bekliyor. Bu harcamaların yaklaşık üçte ikisinin geniş gövdeli uçak dönüşümlerinden kaynaklanacağı tahmin ediliyor.
Geniş gövdeli kargo uçaklarına yönelik talebi destekleyen unsurlar arasında yeni uçak arzındaki sınırlamalar, mevcut kargo filosunun yaşlanması ve kıtalararası e-ticaret faaliyetlerinin büyümesi bulunuyor.
Özellikle Boeing 767-300, 777-200 ve 747-400 gibi uçakların mevcut kargo filosundaki ağırlığı, yeni kapasite arayışlarını etkiliyor. Dar gövdeli P2F dönüşümlerinde ise farklı bir eğilim bekleniyor.
COVID-19 salgını sırasında hava kargo talebinin yükselmesiyle artan dönüşüm siparişleri, yolcu uçuşlarının yeniden başlaması ve uçakların alt kargo bölümlerindeki kapasitenin geri dönmesiyle dengelendi. Bu nedenle dar gövdeli dönüşüm talebinin önümüzdeki beş yılda gerilemesi öngörülüyor.
ST Engineering, Airbus A330 ve A321 dönüşümlerine odaklanıyor
ST Engineering, yolcu uçaklarının kargo uçağına dönüştürülmesi alanındaki önemli şirketlerden biri. Singapur merkezli grup, Airbus ile ortak girişimi Elbe Flugzeugwerke (EFW) üzerinden Airbus A330-200 ve A330-300 uçaklarının kargo dönüşümlerini gerçekleştiriyor. EFW ayrıca Airbus A320 ve A321 ailesi için de P2F dönüşüm çözümleri sunuyor.
Airbus ve Boeing’in uzun vadeli pazar tahminleri, önümüzdeki 20 yılda 2.600 ile 2.900 arasında kargo uçağı teslimatı öngörüyor. Bu teslimatların bir bölümünün yeni üretilen kargo uçaklarından, bir bölümünün ise yolcu uçaklarından dönüştürülen platformlardan oluşması bekleniyor.
ST Engineering, P2F dönüşümlerinin gelecekteki kargo uçağı arzında önemli bir paya sahip olacağını değerlendiriyor. Bununla birlikte dönüşüm pazarının büyüklüğü, yolcu uçaklarının ikinci el piyasasındaki değerleri ve uygun gövde bulunabilirliği gibi unsurlara da bağlı.
Lufthansa Technik, AeroShark ile modifikasyon alanını genişletiyor
Uçak modifikasyonları yalnızca kabin, internet veya kargo dönüşümlerinden ibaret değil. MRO şirketleri, mevcut mühendislik deneyimlerini kullanarak yakıt verimliliğini ve uçak performansını geliştirmeye yönelik yeni çözümler de sunuyor.
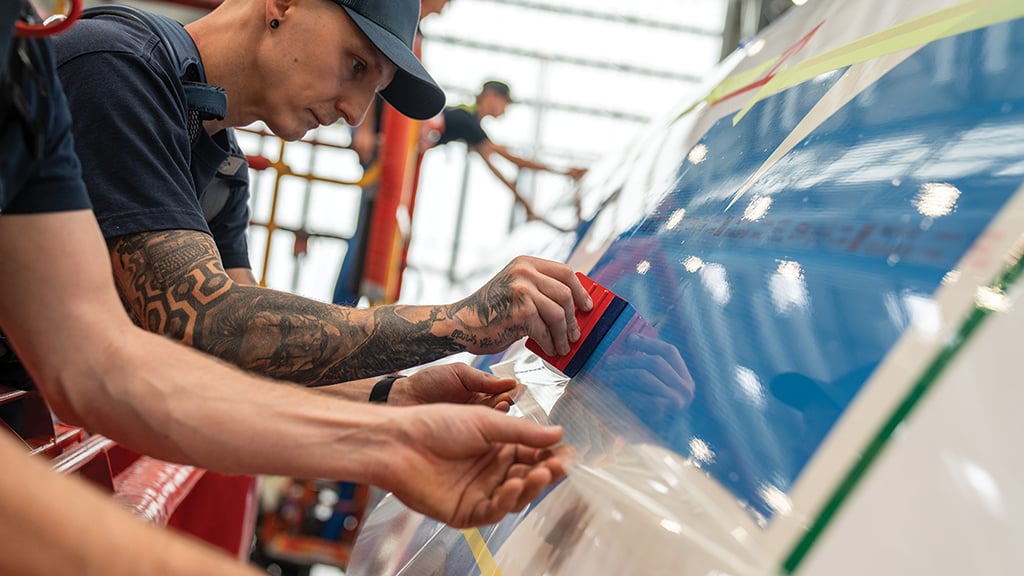
Lufthansa Technik’in AeroShark yüzey teknolojisi bu yaklaşımın örneklerinden biri. Uçak yüzeyine uygulanan özel kaplama, aerodinamik sürüklemeyi azaltarak yakıt tüketiminde sınırlı ancak operasyon boyunca birikebilen tasarruflar sağlamayı hedefliyor. Bu tür uygulamalar, havayollarının yeni uçak veya motor yatırımı yapmadan mevcut filolarının verimliliğini artırmasına yardımcı olabiliyor.
Lufthansa Technik, makine öğrenmesi ve gelişmiş hesaplamalı akışkanlar dinamiği (CFD) analizlerinin aerodinamik verimsizlikleri belirlemek ve daha hedefli iyileştirmeler geliştirmek için kullanıldığını belirtiyor.
Şirket, AeroShark’ın yanı sıra kabin modifikasyonları ve tıbbi tahliye amaçlı MedEvac çözümlerini de geleneksel bakım faaliyetlerinin ötesine geçen mühendislik hizmetleri arasında gösteriyor.
Yeni uçak üretimi artarsa modernizasyon talebi azalır mı?
Airbus ve Boeing’in üretim kapasitelerini artırma çalışmaları, modifikasyon pazarının geleceği açısından önemli bir soru ortaya çıkarıyor.
Yeni uçak teslimatları hızlandığında havayolları mevcut uçaklarını daha erken hizmetten çıkarabilir. Bu durum teorik olarak eski uçaklara yönelik modernizasyon talebini azaltabilir. Ancak MRO şirketleri, filo yenileme ile filo modernizasyonunun birbirini dışlayan süreçler olmadığını düşünüyor.
Lufthansa Technik’ten Joern Dahmen, yeni uçak üretimi artsa bile havayollarının mevcut filolarındaki yolcu deneyimini, yakıt verimliliğini ve ekonomik değeri geliştirmeye devam edeceğini belirtiyor.
AAR’dan Jim Leech de Airbus A320neo, A350 ve Boeing 787 gibi görece yeni uçak ailelerinin bile kabin ve teknoloji güncellemelerinin ekonomik olarak anlamlı hale geldiği döneme yaklaştığını ifade ediyor. Bu nedenle modifikasyon pazarının yalnızca eski nesil uçaklara bağlı kalmadan büyümesini sürdürmesi bekleniyor.
Uçak kiralama sürelerinin uzaması pazarı nasıl etkiliyor?
Havayollarının uçaklarını daha uzun süre kullanması, kiralama piyasasında da değişiklik yaratıyor. Yeni uçak teslimatlarının gecikmesi nedeniyle bazı operatörler mevcut kiralama sözleşmelerini uzatıyor ve uçakların başka şirketlere devredilmesini erteliyor.
Normal şartlarda bir uçağın yeni kiracıya teslim edilmesi, kabin düzeninin değiştirilmesi veya bazı sistemlerin yeniden yapılandırılması gibi modifikasyon ihtiyaçları doğurabiliyor. Bu geçişlerin azalması, söz konusu işlere yönelik talebi sınırlayabilir. Ancak Lufthansa Technik ve AAR, kiralama geçişlerinden kaynaklanan işlerdeki olası düşüşün mevcut uçakların modernizasyonuyla büyük ölçüde dengelendiğini belirtiyor.
Havayolları, uçaklarını daha uzun süre kullanacaklarını bildiklerinde kabinlerini yenilemek ve yolcu deneyimini geliştirmek için yatırım yapabiliyor. Böylece kiralama sürelerinin uzaması bazı modifikasyon türlerinde talebi azaltırken diğer alanlarda yeni projeler oluşturabiliyor.
Modernizasyon pazarının en büyük sorunu parça tedariki
Uçak modifikasyonu şirketlerinin karşı karşıya olduğu en önemli zorluklardan biri, kritik parçaların temin süreleri. Koltuklar, kabin bölmeleri, elektronik sistemler, internet bağlantı ekipmanları ve sertifikasyon açısından kritik bileşenlerin teslimatlarında yaşanan gecikmeler, projelerin planlanan sürede tamamlanmasını zorlaştırabiliyor.
Lufthansa Technik’ten Joern Dahmen, sektörde temel sorunun talep eksikliği değil, bileşen bulunabilirliği olduğunu belirtiyor. Özellikle koltuklar ve bazı aviyonik bileşenler için teslim sürelerinin önemli ölçüde uzayabildiğini ifade ediyor.
AAR da benzer sorunların uçak modifikasyonu sektörünün neredeyse bütün alanlarını etkilediğini bildiriyor. Bu durum, havayolları açısından kritik bir operasyonel sonuç doğurabiliyor.
Bir uçak bakım ve modifikasyon için hangara alındığında gerekli parçaların zamanında gelmemesi, uçağın planlanan tarihte yeniden hizmete dönememesine neden olabiliyor. Dolayısıyla kabin modernizasyonu projelerindeki gecikmeler yalnızca yatırım maliyetlerini değil, havayollarının uçak kullanım planlarını da etkileyebiliyor.
AerCap: Aşırı özelleştirilen koltuklar uçak teslimatlarını geciktiriyor
Uçak kiralama şirketi AerCap’in CEO’su Aengus Kelly, havayollarının giderek karmaşıklaşan kabin taleplerinin teslimat gecikmelerine katkıda bulunduğunu savunuyor.
Kelly, Eylül ayında CNBC’ye yaptığı açıklamada havayolu koltuklarındaki özelleştirme seviyelerinin çok yükseldiğini belirtti. Özellikle yeni koltuk tasarımlarının sertifikasyonunda yaşanan gecikmelerin, yeni bir uçağın teslimatını bir yıla kadar erteleyebileceğini ifade etti.
Havayolları farklılaşmak amacıyla özel business class koltukları, kabin bölmeleri ve yolcu donanımları talep ederken bu ürünlerin tasarım, üretim ve sertifikasyon süreçleri giderek karmaşık hale gelebiliyor. Bu durum, yeni uçak teslimatlarında olduğu gibi mevcut uçakların modernizasyon projelerinde de zamanlama riskleri yaratıyor.
3D baskı ve şirket içi üretim gecikmeleri azaltabilir
MRO şirketleri tedarik zincirindeki sorunları azaltmak için üretim kabiliyetlerini genişletiyor. ST Engineering, bazı kabin ve iç mekân parçalarının üretiminde 3D baskı ve termoform yöntemlerinden yararlanıyor. Şirket, havayollarının gerekli bileşenleri daha erken sipariş etmeye başlaması sayesinde tedarik planlamasında belirli iyileşmeler görüldüğünü bildiriyor.
Lufthansa Technik de bulunması zor parçaların üretiminde katmanlı imalat teknolojilerini kullanıyor. Şirketin bu alandaki örnekleri arasında Boeing 787 pencere karartma düğmeleri, ekonomi sınıfı kolçak kapakları ve üretimi durdurulan premium ekonomi kabin parçalarının yerine geliştirilen bileşenler bulunuyor.
AAR ise Aircraft Reconfig Technologies’i satın alarak kabin bölmeleri ve diğer iç mekân bileşenlerini şirket bünyesinde üretme kapasitesini artırdı. Bu yaklaşım, belirli parçalarda dış tedarikçilere bağımlılığı azaltarak modifikasyon projelerinin daha öngörülebilir biçimde yürütülmesine yardımcı olabiliyor.
Ancak 3D baskı ve şirket içi üretim, bütün havacılık parçalarının kolayca ikame edilebileceği anlamına gelmiyor. Kullanılacak parçaların ilgili teknik standartlara ve sertifikasyon gerekliliklerine uygun olması gerekiyor.
Uçak modernizasyonu MRO sektörünün temel büyüme alanlarından biri olacak
Küresel uçak filosunun yaşlanması ve yeni uçak teslimatlarındaki gecikmeler, havayollarının mevcut uçaklarına yönelik yatırım kararlarını değiştiriyor. Kabin yenilemeleri, yüksek hızlı internet sistemleri, aviyonik modernizasyonları ve kargo dönüşümleri, MRO şirketlerinin geleneksel bakım faaliyetlerinin ötesinde yeni gelir kaynakları oluşturuyor.
Aviation Week’in yaklaşık 100 milyar dolarlık pazar tahmini, bu dönüşümün önümüzdeki on yılda ulaşabileceği ekonomik büyüklüğü gösteriyor. Ancak sektörün büyümesi yalnızca havayollarının yatırım isteğine bağlı değil. Koltuk, elektronik sistem ve diğer kritik bileşenlerin zamanında temin edilebilmesi, projelerin tamamlanmasında belirleyici olmaya devam edecek.
Bu nedenle önümüzdeki dönemde uçak modifikasyonu pazarında rekabet avantajı, yalnızca mühendislik ve bakım kabiliyetlerinden değil; tasarım, sertifikasyon, üretim ve tedarik süreçlerini birlikte yönetebilmekten kaynaklanacak.
